在科技板块经历阶段性深度回调的背景下,市场分化加剧,部分具备核心制造壁垒的企业正在迎来价值重估的关键窗口。
作为深耕电子制造领域的龙头企业,东山精密的长期增长轨迹极具代表性。
回顾历史财务数据,其营业收入从2014年的35.24亿元一路攀升至2025年的401.25亿元,11年间增长了10倍以上。
进入2026年,公司的业绩释放进一步提速。
中报数据显示,2026年上半年营业收入达到277.98亿元,同比增长63.95%;扣非净利润达到24.8亿元,同比大幅增长277.52%。
按照当前的放量节奏,全年扣非净利润有望达到50亿至70亿元,并在2027年向百亿元利润大关发起冲击。
豪掷22亿美元押注双轮驱动:光模块与AI PCB的技术壁垒
东山精密能够维持高复合增长,核心在于其在光通信与算力硬件前沿赛道上的前瞻性重金卡位。
随着索尔思光电自2025年10月起纳入合并报表范围,公司补齐了高端光通信的核心拼图。
作为全球少数具备100G和200G高端光模块量产能力的技术厂商,索尔思的高端产品已实现批量供货。
为了应对全球算力中心对高速光互联的迫切需求,东山精密在2026年6月进一步追加12亿美元投资,在常州等地全面扩充光芯片与高速光模块的自主产能。
在另一大支柱PCB领域,公司精准切入AI高阶硬件赛道,为旗下Multek制定了10亿美元的投资规划。
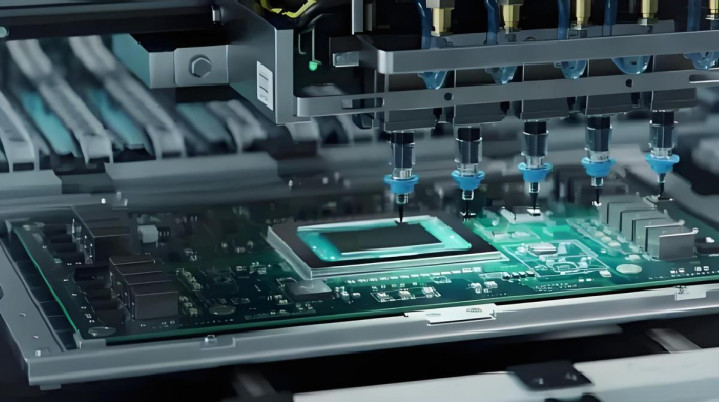
目前,东山精密已经掌握了7阶厚度以及78层以上高密度互连(HDI)PCB的专业制造能力,并在多层板与高阶HDI工艺中全面导入M8至M9级别的超低损耗先进材料,构筑了极深的技术壁垒。
在资产结构方面,2026年半年报显示,公司拥有约171.9亿元的固定资产以及约45.1亿元的在建工程。
高端光模块与AI高阶PCB双轮驱动,为企业打开了指数级增长的想象空间。
筹码分散与现金流承压:估值消化期的博弈与远景
在基本面爆发的同时,短期的盘面震荡与财务报表同样显露出明显的阶段性特征。
伴随着股价的宽幅震荡,股东总人数从2025年6月30日的6.65万户迅速攀升至2026年6月30日的38.93万户,人均持股金额明显回落,筹码呈现出由机构向散户分散的特征。
与此同时,激进的重资产扩张也对财务流动性构成了短期压力。
财报数据显示,公司目前账面现金为88亿元,但同时承担着157亿元的应付账款与190亿元的借款总额。
巨额的资本开支使得自由现金流承压,流动资产综合净值面临压力。
从估值推演来看,参考电子电路行业合理的市盈率区间,结合2026年50亿至70亿元、2027年有望突破100亿元的扣非净利润预期,其在中长期的合理市值区间应在2000亿至3000亿元附近。
眼下的股价回撤与资金博弈,更接近于高估值消化与产能投产前的中继蓄势。
对于长线投资者而言,短期的财务紧绷与筹码换手是重资产科技企业扩张的必经阶段。
随着后续新建产能的有序释放与海外订单的规模化兑现,这一轮前瞻布局的真实商业价值终将在业绩端得到全面验证。
華鑫證券提示:文章来自网络,不代表本站观点。